Je hebt een woning in Alkmaar gezien die financieel binnen bereik lijkt. Dan wil je vóór je enthousiast doorpakt weten wat die woning iedere maand echt betekent. Hoeveel kun je verantwoord lenen? Hoeveel eigen geld blijft er nodig en houd je daarna voldoende ruimte over voor andere plannen?
Als hypotheekadviseur in Alkmaar brengen we daarom niet alleen je maximale hypotheek in beeld. We kijken naar je werkelijke aankoopbudget, verwachte maandlasten en de woning die je wilt kopen. Zo weet je vóór een bod waar je financieel aan toe bent en kunnen aankoop, taxatie en hypotheek daarna logisch op elkaar aansluiten.

Een online berekening geeft snel een indicatie van je maximale hypotheek. Toch hoeft het hoogste bedrag dat je volgens de normen kunt lenen niet automatisch het bedrag te zijn dat prettig voelt.
Misschien wil je ruimte houden om te sparen. Je hebt plannen voor een verbouwing of wilt simpelweg voorkomen dat een groot deel van je maandelijkse inkomen direct naar wonen gaat.
Bij ons hypotheekadvies kijken we daarom verder dan de maximale leencapaciteit. We bespreken ook welke maandlast aansluit op jouw leven en plannen voor de komende jaren.
Je inkomen en de hypotheekrente zijn belangrijke onderdelen van de berekening. Ook financiële verplichtingen tellen mee. Het energielabel van de woning kan in 2026 eveneens invloed hebben op hoeveel je mag lenen.
Maar daarmee weet je nog niet hoeveel je daadwerkelijk voor een woning kunt uitgeven.
De hypotheek is in beginsel begrensd door de marktwaarde van de woning. Bijkomende aankoopkosten betaal je niet automatisch vanuit de reguliere hypotheek. Bied je boven de uiteindelijke taxatiewaarde, dan kan ook dat verschil eigen geld vragen.
In onze uitleg over de maximale hypotheek in 2026 gaan we uitgebreider in op de regels die je leenruimte en aankoopbudget bepalen.
Bij het kopen van een woning krijg je met meer kosten te maken dan alleen de koopsom.
Denk aan de notaris en taxatie. Schakel je een aankoopmakelaar in, dan horen ook die kosten bij het totale aankoopbudget.
Hoeveel spaargeld verstandig of noodzakelijk is, verschilt daardoor per woning en persoonlijke situatie. In onze uitleg over eigen spaargeld bij de aankoop van een woning in 2026 zetten we de belangrijkste kosten overzichtelijk voor je op een rij.
Binnen 24 uur contact & heldere afspraken
Voor een starter geeft financiële duidelijkheid rust tijdens de zoektocht. Je hebt nog geen overwaarde uit een eerdere koopwoning en bent voor bijkomende kosten vooral afhankelijk van je eigen vermogen.
In 2026 bedraagt de reguliere NHG-grens €470.000. Financier je binnen de voorwaarden toegestane energiebesparende voorzieningen mee, dan kan die grens oplopen tot €498.200. De eenmalige borgtochtprovisie bedraagt 0,4%.
Ook de startersvrijstelling voor de overdrachtsbelasting kan invloed hebben op je benodigde eigen geld. Ben je meerderjarig maar nog geen 35 jaar, ga je zelf langdurig in de woning wonen en voldoe je aan de overige voorwaarden, dan geldt in 2026 een woningwaardegrens van €555.000.
Door die zaken vóór de zoektocht door te rekenen weet je binnen welke prijsklasse je serieus kunt kijken. Je voorkomt daarmee dat een woning perfect lijkt, maar financieel uiteindelijk niet goed aansluit.
ADVENTUS ALKMAAR
Persoonlijk contact voor je woonwensen én je hypotheek.
Makelaar in Alkmaar
Sinds 2018 actief in de makelaardij, voor hulp bij het kopen of verkopen van je woning
Hypotheekadviseur in Alkmaar
Voor inzicht in je mogelijkheden en passende financieringen.
De woning die je koopt heeft invloed op je financiële planning.
Een oudere woning kan bijvoorbeeld werkzaamheden vragen. Bij een appartement komen maandelijkse VvE-kosten boven op de hypotheeklast. Nieuwbouw kent weer een heel ander betaalmoment.
Daarom kijken we niet alleen naar wat je kunt lenen, maar ook naar wat er na de aankoop met je woonbudget gebeurt.
Koop je een oudere woning in Alkmaar, dan wil je eventuele werkzaamheden niet pas na de sleuteloverdracht financieel ontdekken.
Misschien zijn nieuwe kozijnen gewenst. De woning kan beter geïsoleerd worden of keuken en badkamer zijn aan vervanging toe. Ook grotere renovaties kunnen onderdeel van je plannen zijn.
Niet iedere verbouwing hoeft volledig uit spaargeld te worden betaald. Afhankelijk van de situatie kunnen werkzaamheden onder voorwaarden onderdeel worden van de financiering, bijvoorbeeld via een bouwdepot.
Heb je al concrete plannen, dan kan Adventus je ook begeleiden bij het verbouwen van je woning. Zo kunnen de aankoopprijs en geplande werkzaamheden vanaf het begin naast elkaar worden gezet.
Bij een appartement betaal je doorgaans maandelijks een bijdrage aan de Vereniging van Eigenaars.
Die servicekosten zijn geen hypotheeklast en verlagen niet simpelweg één-op-één je maximale hypotheek. Voor jouw eigen maandbudget zijn ze natuurlijk wel belangrijk.
Een hypotheek van €1.500 per maand voelt anders wanneer daar iedere maand nog een stevige VvE-bijdrage bovenop komt.
Daarom kijken we bij het bepalen van een prettige woonlast niet alleen naar rente en aflossing. Het complete maandelijkse plaatje telt.
Bij nieuwbouw betaal je de woning vaak terwijl deze nog wordt gebouwd.
Dat betekent dat de financiële planning anders kan verlopen dan bij bestaande bouw. Er kunnen bouwtermijnen zijn en een bouwdepot kan onderdeel worden van de hypotheek. Ook meerwerk wil je vooraf begroten.
Daarnaast kan er tijdelijk overlap ontstaan tussen je huidige woonlasten en de financiering van de nieuwe woning.
Nieuwbouw is vaak energiezuinig. Dat kan in 2026 invloed hebben op de beschikbare leenruimte. Ook daarom is het verstandig om de financiering vroeg in het aankoopproces te bespreken.
Voor doorstromers begint de berekening niet bij nul.
Je huidige woning, bestaande hypotheek en mogelijke overwaarde tellen mee bij de volgende stap. Daarom kijken we eerst naar de financiële positie die naar verwachting ontstaat wanneer je huidige huis wordt verkocht.
Daarna kunnen we bepalen hoeveel ruimte er is voor een volgende woning en welke maandlast daarbij past.
Is je huidige woning meer waard dan de resterende hypotheekschuld, dan kan bij verkoop overwaarde vrijkomen.
Dat bedrag kan een belangrijke rol spelen bij de financiering van je volgende woning. Tegelijk wil je bepalen hoeveel je daadwerkelijk opnieuw in vastgoed wilt steken.
Misschien wil je een deel gebruiken om de nieuwe hypotheek lager te maken. Misschien heb je juist andere plannen voor een deel van het vermogen.
Daarom kijken we niet alleen naar hoeveel overwaarde beschikbaar kan komen, maar vooral naar wat je ermee wilt bereiken.
Soms komt de juiste woning voorbij terwijl je huidige huis nog niet verkocht is.
De verwachte overwaarde zit dan nog vast. Een overbruggingshypotheek kan in bepaalde situaties helpen om een deel daarvan tijdelijk beschikbaar te maken.
Dat betekent wel dat je gedurende een periode met hogere woonlasten te maken kunt krijgen. In onze uitleg lees je uitgebreider wat een overbruggingshypotheek is en welke aandachtspunten daarbij horen.
Heb je nog een gunstige rente op je huidige hypotheek? Dan is het verstandig om vóór een volgende aankoop te controleren of je gebruik kunt maken van een verhuisregeling.
Je verhuist daarbij niet letterlijk dezelfde hypotheek. Onder voorwaarden kan de bestaande renteafspraak wel worden toegepast op een deel van de nieuwe financiering.
De voorwaarden verschillen per geldverstrekker. In onze uitleg over hypotheekrente meenemen naar een volgende woning gaan we uitgebreider in op deze mogelijkheid.
Ook wanneer je goedkoper of kleiner gaat wonen is een nieuwe berekening verstandig.
Voor terugstromers kan de huidige woning bijvoorbeeld veel overwaarde bevatten. Dat geeft mogelijkheden, maar roept ook nieuwe keuzes op.
Hoeveel vermogen wil je in de volgende woning stoppen? Wil je juist een zo laag mogelijke hypotheek? En welke maandlast past bij je inkomen in de komende jaren?
Door niet automatisch uit te gaan van de maximale financiering, kun je de volgende woonstap veel beter laten aansluiten op wat je financieel wilt bereiken.
Zodra duidelijk is wat je kunt besteden, wordt de zoektocht veel gerichter.
Ben je nog aan het bepalen welke woonstap bij je past, dan kunnen we tijdens een woonwens oriëntatiegesprek je woonwensen en financiële mogelijkheden naast elkaar zetten.
Weet je daarna welk type woning en welke prijsklasse je zoekt? Dan kan een persoonlijk zoekprofiel helpen om gericht naar passend aanbod te zoeken.
Komt een woning serieus in beeld, dan kan onze aankoopmakelaar in Alkmaar helpen bij de woningbeoordeling, marktwaarde, biedstrategie en onderhandelingen.
Zo weet je vóór het bod wat financieel past en kun je tijdens de aankoop rekening houden met de hypotheekvoorwaarden.
Nationale Hypotheek Garantie kan relevant zijn wanneer de woning en financiering binnen de voorwaarden vallen.
De reguliere NHG-grens bedraagt in 2026 €470.000. Financier je toegestane energiebesparende voorzieningen mee, dan kan een grens van €498.200 gelden.
Ook buiten NHG speelt het energielabel een rol. Een energiezuinige woning kan onder de geldende hypotheekregels invloed hebben op de maximale leenruimte.
Koop je een woning die je na de aankoop energiezuiniger wilt maken, dan is het verstandig die plannen direct mee te nemen in de financiële voorbereiding. Adventus kan daarnaast ondersteunen bij het verduurzamen van je woning.
Is je bod geaccepteerd, dan wordt de definitieve financiering verder uitgewerkt.
Voor de hypotheek kan een gevalideerd taxatierapport nodig zijn. De taxateur bepaalt de marktwaarde van de woning. Die waarde speelt vervolgens mee bij de financiering die op basis van het huis mogelijk is.
Via Adventus kun je ook de benodigde taxatie laten verzorgen.
Dat is een belangrijke reden om niet alleen vanuit de koopsom te denken. Betaal je meer dan de getaxeerde marktwaarde, dan kan het verschil niet automatisch vanuit de reguliere hypotheek worden gefinancierd.
Adventus werkt voor hypotheekadvies samen met ASN Bank. Daarbij staat jouw situatie centraal en heb je een duidelijk aanspreekpunt gedurende het traject.
Het voordeel is dat hypotheekadvies binnen Adventus niet los hoeft te staan van de rest van je woonplannen.
Ook aankoop, verkoop en taxatie maken onderdeel uit van onze dienstverlening. Daardoor kunnen verschillende stappen rondom een verhuizing beter op elkaar worden afgestemd.
Wil je weten hoe we dat aanpakken? Bij onze voordelen vind je meer over de werkwijze van Adventus.
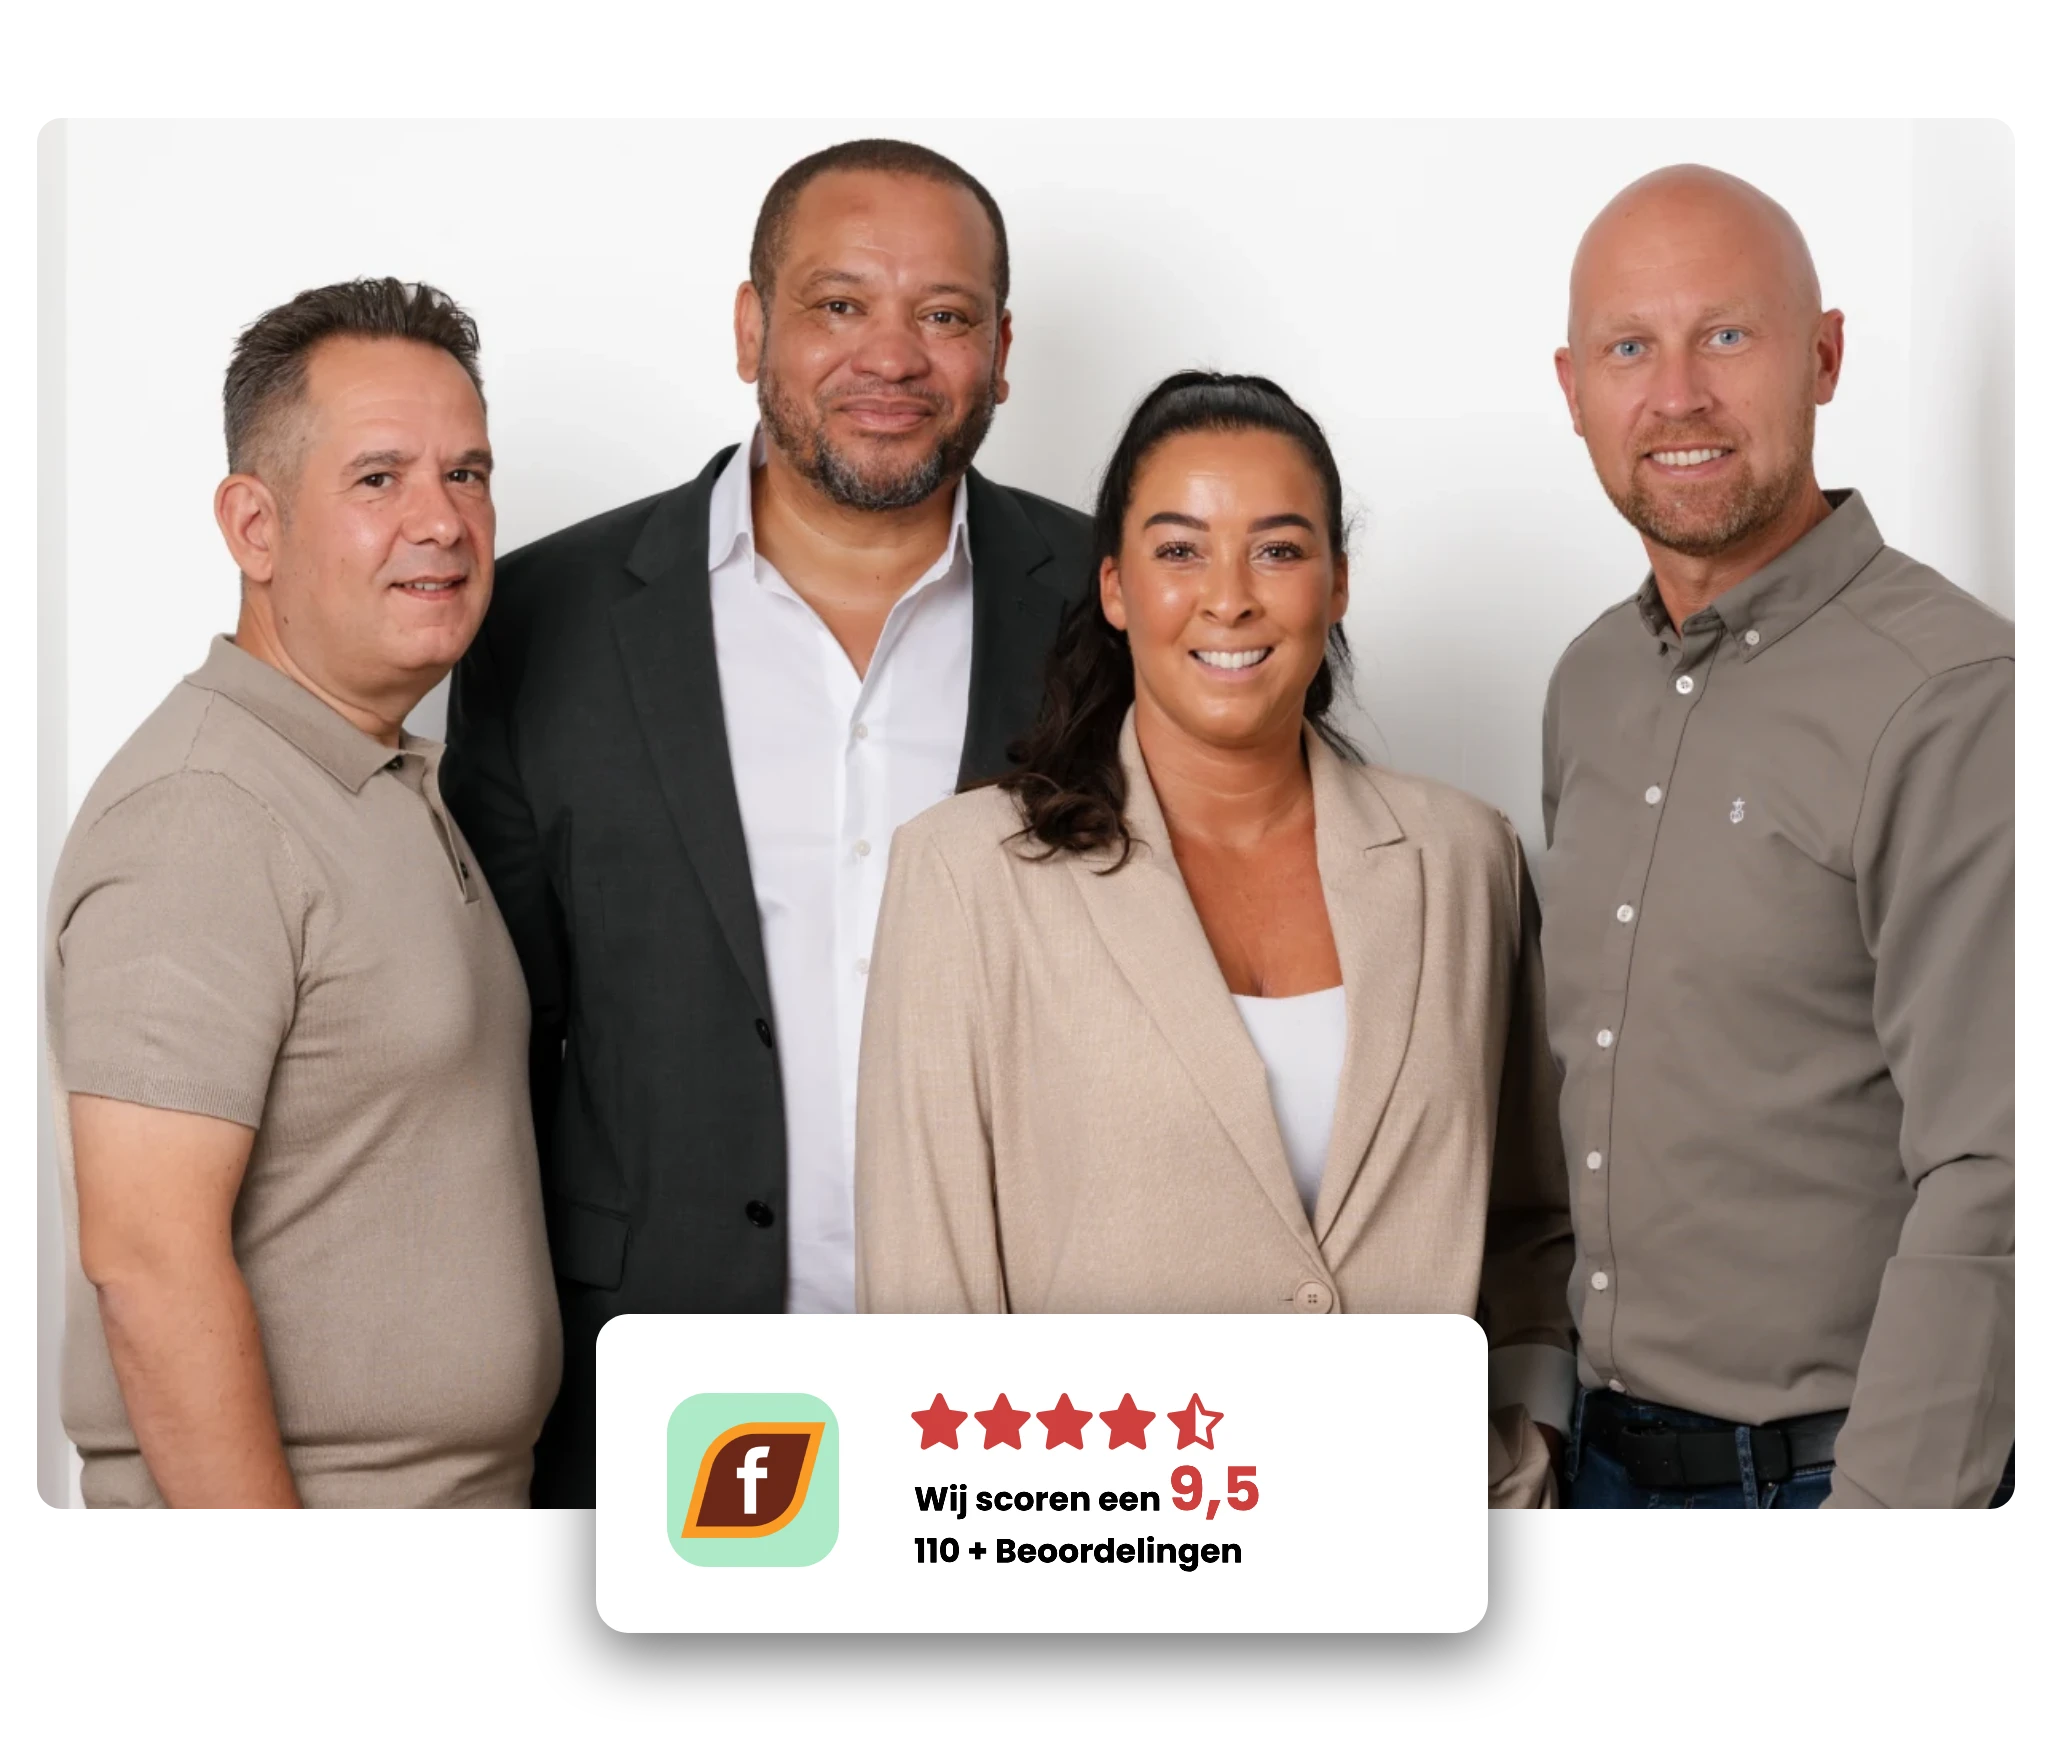
Achter die dienstverlening staat een team met verschillende specialismen rondom wonen. Via ons team kun je kennismaken met de mensen achter Adventus.
Klanten beoordelen Adventus met een 9,5 op Funda. In de ervaringen van onze klanten lees je hoe anderen onze begeleiding hebben ervaren.
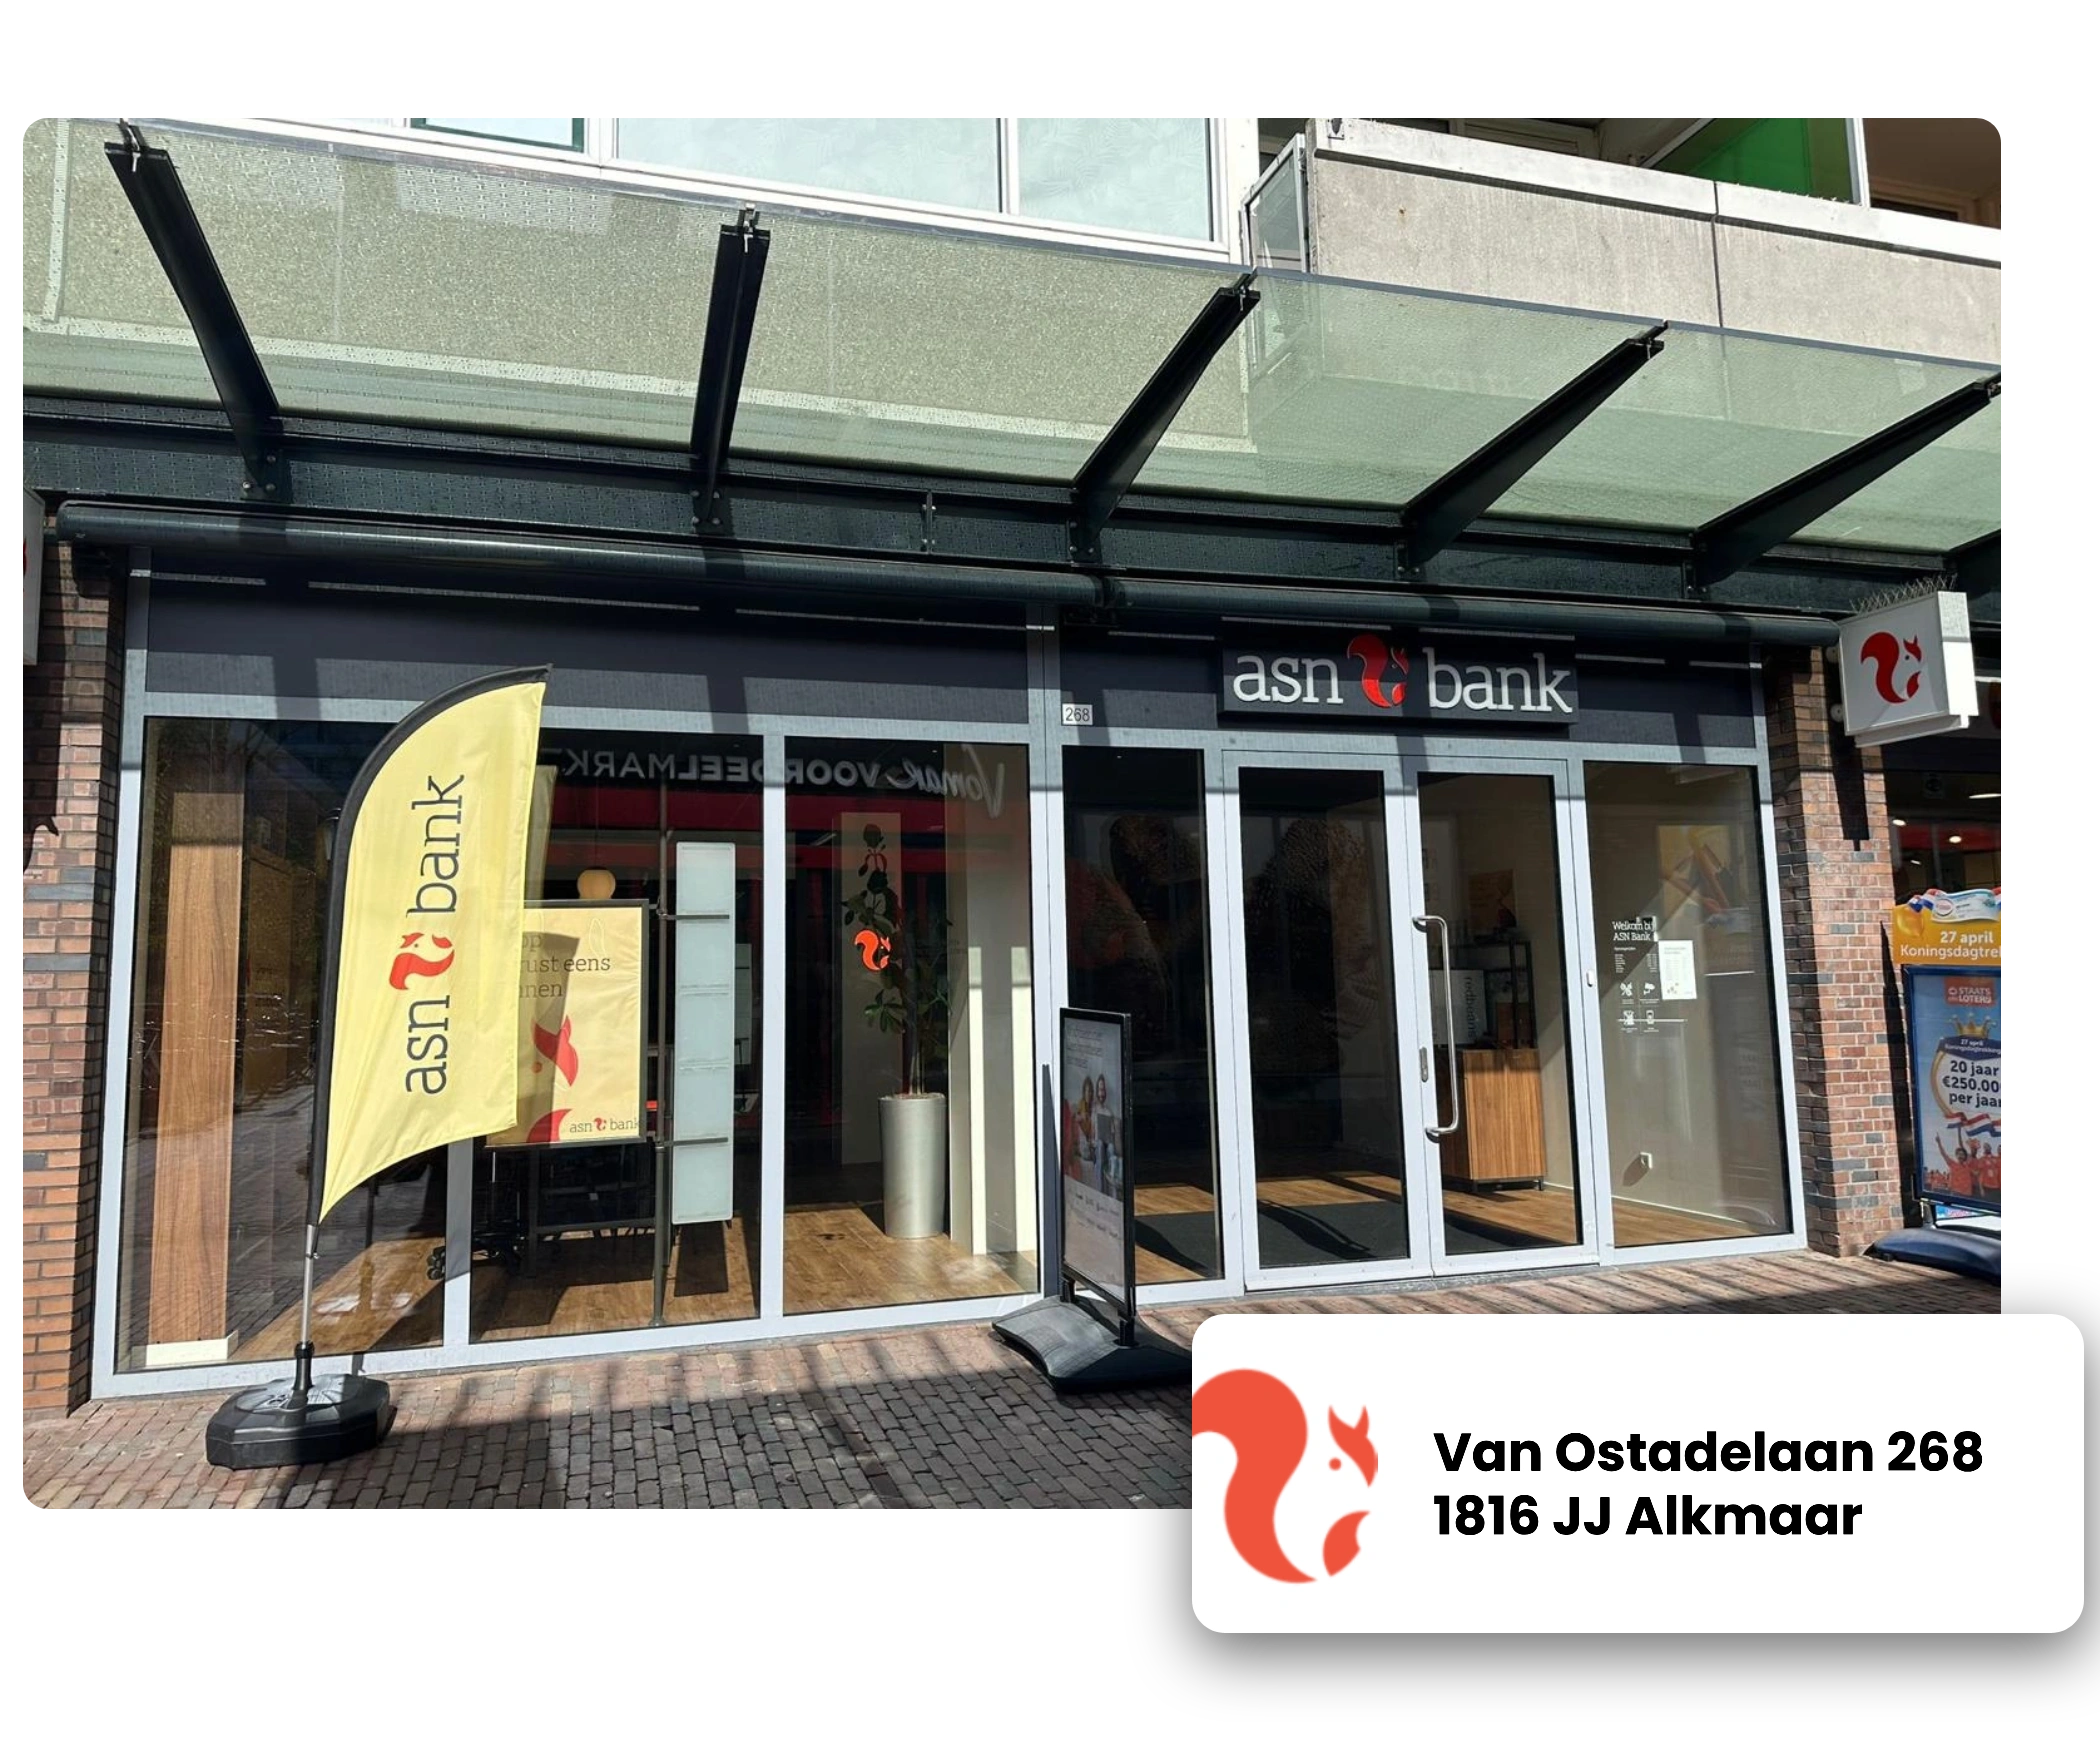
Wil je je financiële mogelijkheden liever persoonlijk bespreken? Onze vestiging in Alkmaar bevindt zich aan:
Van Ostadelaan 268
1816 JJ Alkmaar
Je hoeft nog geen woning gevonden te hebben om een gesprek te plannen.
Juist voordat je serieus gaat bezichtigen of bieden kan hypotheekadvies duidelijk maken welke woningen financieel passen en welke maandlast je na de aankoop kunt verwachten.
Bij voorkeur voordat je serieus gaat bieden. Je weet dan welke prijsklasse haalbaar is, hoeveel eigen geld waarschijnlijk nodig is en welke maandlast bij de hypotheek hoort. Daardoor kun je woningen veel gerichter beoordelen.
Dat hangt af van je persoonlijke situatie. Onder andere inkomen, hypotheekrente en financiële verplichtingen spelen mee. Ook het energielabel van de woning kan invloed hebben. Daarom geeft een persoonlijke berekening een beter beeld dan een algemeen maximumbedrag.
Dat verschilt per woning. Verschillende bijkomende aankoopkosten kunnen niet automatisch uit de reguliere hypotheek worden betaald. Bied je boven de getaxeerde marktwaarde, dan kan ook dat verschil uit eigen middelen moeten komen.
Ja, wanneer de woning en hypotheek aan de geldende voorwaarden voldoen. De reguliere NHG-grens bedraagt in 2026 €470.000. Voor toegestane energiebesparende voorzieningen kan een hogere grens van €498.200 gelden.
Dan worden je bestaande hypotheek en mogelijke overwaarde onderdeel van de nieuwe berekening. We bekijken hoeveel vermogen na verkoop beschikbaar kan komen en wat dat betekent voor je volgende woning. Koop je voordat je verkoopt, dan kan een overbruggingshypotheek relevant zijn.
Dat kan bij sommige hypotheken via een verhuisregeling. De precieze voorwaarden verschillen per geldverstrekker. Het is daarom verstandig dit te laten controleren voordat je een volgende woning koopt.
Ja. Adventus kan naast hypotheekadvies ook de aankoopbegeleiding en taxatie verzorgen. Daardoor kunnen de verschillende onderdelen van je woonstap beter op elkaar aansluiten.
Een woning die je graag wilt hebben moet niet alleen vandaag betaalbaar zijn. De maandlast moet ook passen bij de jaren daarna.
Als hypotheekadviseur in Alkmaar helpen we je daarom om verder te kijken dan het maximale leenbedrag. We brengen je aankoopbudget, eigen geld en verwachte maandlasten samen. Zo kun je met meer zekerheid beslissen welke woning financieel bij je past.
Wil je weten waar je staat? Bel 085 02 02 330 of neem contact op met onze specialisten.