Een woning kopen begint met financiële duidelijkheid. Niet alleen over hoeveel je maximaal kunt lenen, maar vooral over wat je iedere maand prettig kunt betalen en hoeveel ruimte je daarnaast wilt overhouden. Als hypotheekadviseur in Diemen brengen we daarom eerst je inkomen, eigen geld, verplichtingen en woonplannen samen.
Zo weet je vóór een bezichtiging of bod welke prijsklasse realistisch is. Heb je daarna een woning gevonden, dan kunnen aankoop, taxatie en hypotheek binnen Adventus logisch op elkaar aansluiten. Wil je weten waar je financieel staat? Dan kun je direct je mogelijkheden met onze specialisten bespreken.

Een maximale hypotheek is een nuttig uitgangspunt, maar het is niet hetzelfde als het bedrag dat je verstandig aan een woning kunt besteden.
Je maandlasten moeten bijvoorbeeld ook passen bij andere uitgaven en plannen voor de komende jaren. Daarnaast kunnen financiële verplichtingen invloed hebben op je leenruimte en heb je bij een aankoop meestal eigen geld nodig.
Bij ons hypotheekadvies kijken we daarom naar het complete financiële plaatje. We brengen niet alleen in beeld wat maximaal mogelijk is, maar ook welke maandlast past bij jouw situatie.
Je maximale hypotheek hangt onder meer af van je inkomen, hypotheekrente en financiële verplichtingen. Ook het energielabel van de woning kan in 2026 invloed hebben op hoeveel je kunt lenen.
Maar dat bedrag vertelt nog niet hoeveel je uiteindelijk kunt bieden. De hypotheek mag in beginsel niet hoger zijn dan de marktwaarde van de woning. Bijkomende aankoopkosten en een eventueel verschil tussen de koopsom en de taxatiewaarde kunnen daardoor voor eigen rekening komen.
In onze uitleg over de maximale hypotheek in 2026 lees je uitgebreider welke factoren je leenruimte en daadwerkelijke aankoopbudget bepalen.
Ook als je de woning volledig op basis van de marktwaarde kunt financieren, blijven er kosten over die niet automatisch binnen de hypotheek vallen.
Denk aan kosten voor de notaris, taxatie en eventuele aankoopbegeleiding. Ook wanneer je boven de uiteindelijke taxatiewaarde biedt, kan extra eigen geld nodig zijn.
Hoe groot die buffer moet zijn verschilt per situatie. In onze blog over eigen spaargeld bij de aankoop van een woning in 2026 zetten we de belangrijkste kosten overzichtelijk naast elkaar.
Binnen 24 uur contact & heldere afspraken
Voor een starter is het extra belangrijk om de financiële mogelijkheden vroeg te kennen. Je hebt nog geen overwaarde uit een eerdere woning en bent voor bijkomende kosten vooral afhankelijk van je beschikbare spaargeld.
In 2026 bedraagt de standaard NHG-grens €470.000. Wanneer binnen de voorwaarden energiebesparende voorzieningen worden meegefinancierd, kan deze grens oplopen tot €498.200. De eenmalige borgtochtprovisie bedraagt 0,4%.
Ook de startersvrijstelling voor de overdrachtsbelasting kan invloed hebben op hoeveel eigen geld je nodig hebt. Ben je meerderjarig maar jonger dan 35 jaar, ga je zelf langdurig in de woning wonen en voldoe je aan de overige voorwaarden, dan geldt in 2026 een woningwaardegrens van €555.000.
Door dit vooraf uit te zoeken weet je veel beter binnen welke prijsklasse je kunt zoeken. Dat voorkomt dat de financiële haalbaarheid pas na een interessante bezichtiging ter sprake komt.
Niet iedere woning vraagt om dezelfde financiële voorbereiding.
In Diemen kun je bijvoorbeeld zoeken naar een bestaand appartement, een eengezinswoning of nieuwere bouw. Bij ieder woningtype kunnen andere kosten en aandachtspunten een rol spelen.
Bij nieuwbouw wordt de woning vaak gekocht terwijl deze nog gebouwd moet worden. Daardoor kan de financiering anders verlopen dan bij een bestaande woning.
Je kunt te maken krijgen met betalingen in termijnen en een bouwdepot. Ook meerwerk wil je vooraf financieel meenemen. Daarnaast kan er tijdelijk overlap ontstaan tussen je huidige woonlasten en de lasten van de nieuwe woning.
Energiezuinige nieuwbouw kan tegelijkertijd invloed hebben op je leenmogelijkheden. Daarom is het verstandig om vóór de koop niet alleen naar de koopsom te kijken, maar ook naar meerwerk, tijdelijke lasten en de totale financiering.
Koop je een appartement, bijvoorbeeld in Holland Park, dan krijg je naast de hypotheek te maken met een Vereniging van Eigenaars.
De maandelijkse servicekosten zijn geen hypotheeklast, maar bepalen wel hoeveel je iedere maand daadwerkelijk aan wonen uitgeeft.
Daarom kijken we bij de financiële voorbereiding niet alleen naar rente en aflossing. Ook vaste woonkosten zoals VvE-bijdragen zijn relevant wanneer je bepaalt welke woning comfortabel binnen je budget past.
Heb je al een koopwoning, dan wordt de berekening uitgebreider. Voor doorstromers spelen de bestaande hypotheek en mogelijke overwaarde een belangrijke rol.
We kijken naar de verwachte positie na verkoop van je huidige woning en berekenen vervolgens wat dit betekent voor de financiering van je volgende huis.
Ook de volgorde van kopen en verkopen verdient aandacht. Eerst verkopen geeft meer zekerheid over de beschikbare overwaarde. Eerst kopen kan juist prettig zijn als je niet zonder volgende woning wilt zitten.
Is je huidige woning meer waard dan de resterende hypotheekschuld, dan kan er bij verkoop overwaarde vrijkomen.
Die overwaarde kan onderdeel worden van het budget voor je volgende woning. Hoe je dat precies inzet heeft ook gevolgen voor je financiering en fiscale situatie.
Daarom bekijken we niet alleen hoeveel overwaarde er mogelijk beschikbaar is, maar ook wanneer dat bedrag vrijkomt en welk deel je voor de volgende aankoop wilt gebruiken.
Koop je voordat je huidige woning is verkocht, dan zit de verwachte overwaarde nog in het huis.
Een overbruggingshypotheek kan in bepaalde situaties helpen om een deel daarvan tijdelijk beschikbaar te maken voor je volgende woning. Daar staan wel tijdelijke lasten tegenover.
In onze uitleg lees je uitgebreider wat een overbruggingshypotheek is en welke aandachtspunten daarbij een rol spelen.
Heb je nog een gunstige rente op je huidige hypotheek, dan kan een verhuisregeling interessant zijn.
Je neemt daarbij niet letterlijk dezelfde hypotheek mee naar je nieuwe woning. Onder voorwaarden kan de bestaande renteafspraak wel worden toegepast op een deel van de nieuwe financiering.
De mogelijkheden verschillen per geldverstrekker. In onze blog over hypotheekrente meenemen leggen we uit waar je vóór een volgende aankoop op wilt letten.
Een volgende woonstap hoeft niet groter of duurder te zijn.
Misschien wil je juist minder onderhoud, lagere maandlasten of een woning die beter aansluit op de komende jaren. Voor terugstromers kan de overwaarde uit de huidige woning daarbij veel financiële ruimte geven.
Toch blijft het verstandig om opnieuw te rekenen.
Hoeveel van de overwaarde wil je in de nieuwe woning stoppen? Welke hypotheek blijft nog nodig? En welke maandlast wil je de komende jaren overhouden?
Door die vragen vooraf te beantwoorden, kies je niet alleen een woning die past bij je woonwensen, maar ook bij je financiële toekomst.
Zodra je weet wat financieel haalbaar is, kun je veel gerichter naar woningen zoeken.
Ben je nog aan het bepalen welke woonstap bij je past, dan kunnen we tijdens een woonwens oriëntatiegesprek je financiële mogelijkheden en woonwensen naast elkaar leggen.
Weet je daarna precies waarnaar je zoekt, dan kan een persoonlijk zoekprofiel helpen om passend aanbod sneller in beeld te krijgen.
Komt een woning serieus in beeld? Onze aankoopmakelaar in Diemen kan vervolgens helpen bij de beoordeling van de woning, de biedstrategie en de onderhandelingen.
Zo volgt de aankoop niet los op het hypotheekadvies. Je weet eerst wat financieel past en kunt daarna met een veel duidelijker kader handelen.
Nationale Hypotheek Garantie kan interessant zijn wanneer de woning en financiering binnen de voorwaarden vallen.
In 2026 bedraagt de standaard NHG-grens €470.000. Voor toegestane energiebesparende voorzieningen kan een hogere grens van €498.200 gelden.
Ook buiten NHG kan het energielabel invloed hebben op de maximale leenruimte. Daardoor is verduurzaming niet alleen relevant voor het energieverbruik, maar soms ook voor de financiering.
Wil je na de aankoop werkzaamheden uitvoeren, dan is het verstandig om die kosten vooraf mee te nemen. Adventus kan ook helpen bij het verbouwen van je woning en bij plannen rondom verduurzaming.
Zo voorkom je dat de koopsom wel binnen het budget past, maar noodzakelijke of gewenste werkzaamheden daarna onvoldoende financiële ruimte overlaten.
Is je bod geaccepteerd, dan wordt de financiering definitief uitgewerkt.
Heb je een financieringsvoorbehoud opgenomen, dan geldt daarvoor een afgesproken termijn. Het helpt daarom als inkomen, eigen geld en financiële verplichtingen al vóór het bieden duidelijk zijn.
Voor de hypotheek kan daarnaast een gevalideerd taxatierapport nodig zijn. Via Adventus kun je de benodigde taxatie laten verzorgen.
De taxateur bepaalt de marktwaarde van de woning. Die waarde speelt vervolgens een rol bij het bedrag dat op basis van de woning kan worden gefinancierd.
Door hypotheek en taxatie tijdig op elkaar af te stemmen, voorkom je dat belangrijke stappen pas worden gestart wanneer de koopovereenkomst al is getekend.
Adventus werkt voor hypotheekadvies samen met ASN Bank. Daarbij staat je persoonlijke situatie centraal en heb je één duidelijk aanspreekpunt voor het financiële traject.
Het voordeel van Adventus is dat hypotheekadvies niet op zichzelf hoeft te staan.
Ook aankoopbegeleiding, verkoop en taxatie maken onderdeel uit van onze dienstverlening. Daardoor kunnen verschillende stappen rondom een verhuizing beter op elkaar aansluiten.
Wil je meer weten over onze werkwijze, dan vind je de belangrijkste punten bij onze voordelen. Via ons team maak je kennis met de mensen achter Adventus.
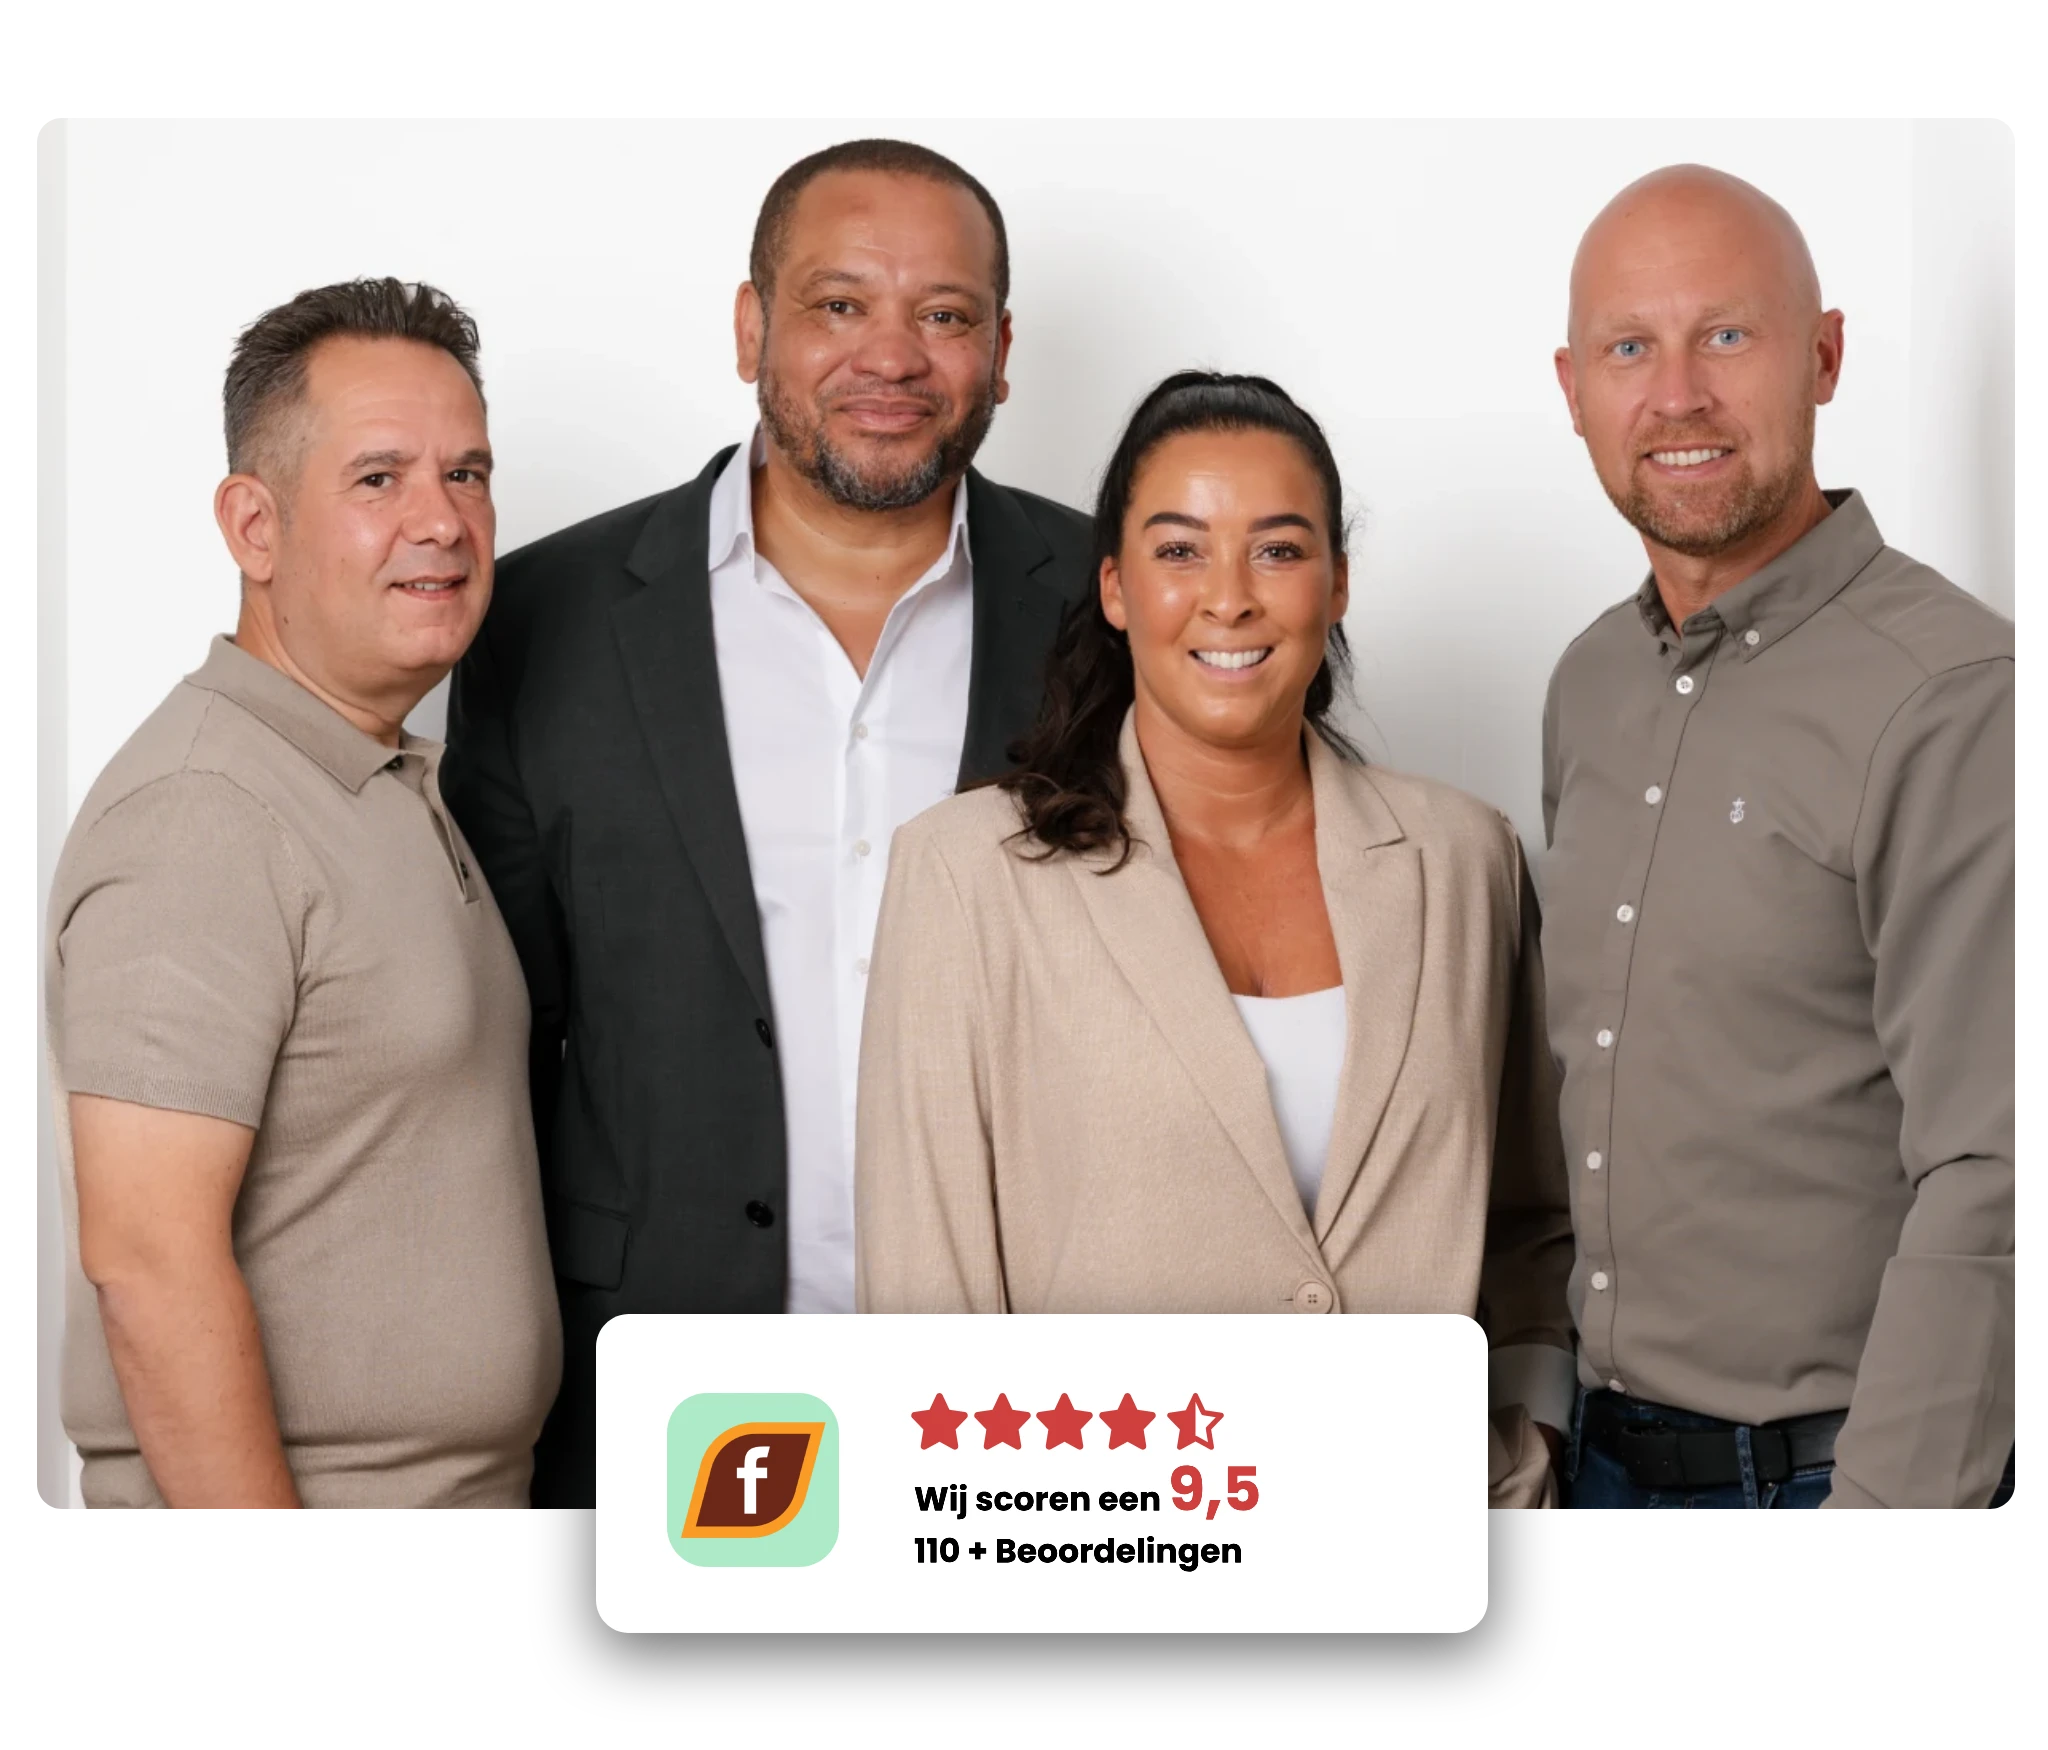
Klanten beoordelen Adventus met een 9,5 op Funda. In de ervaringen van onze klanten lees je hoe anderen onze dienstverlening hebben ervaren.
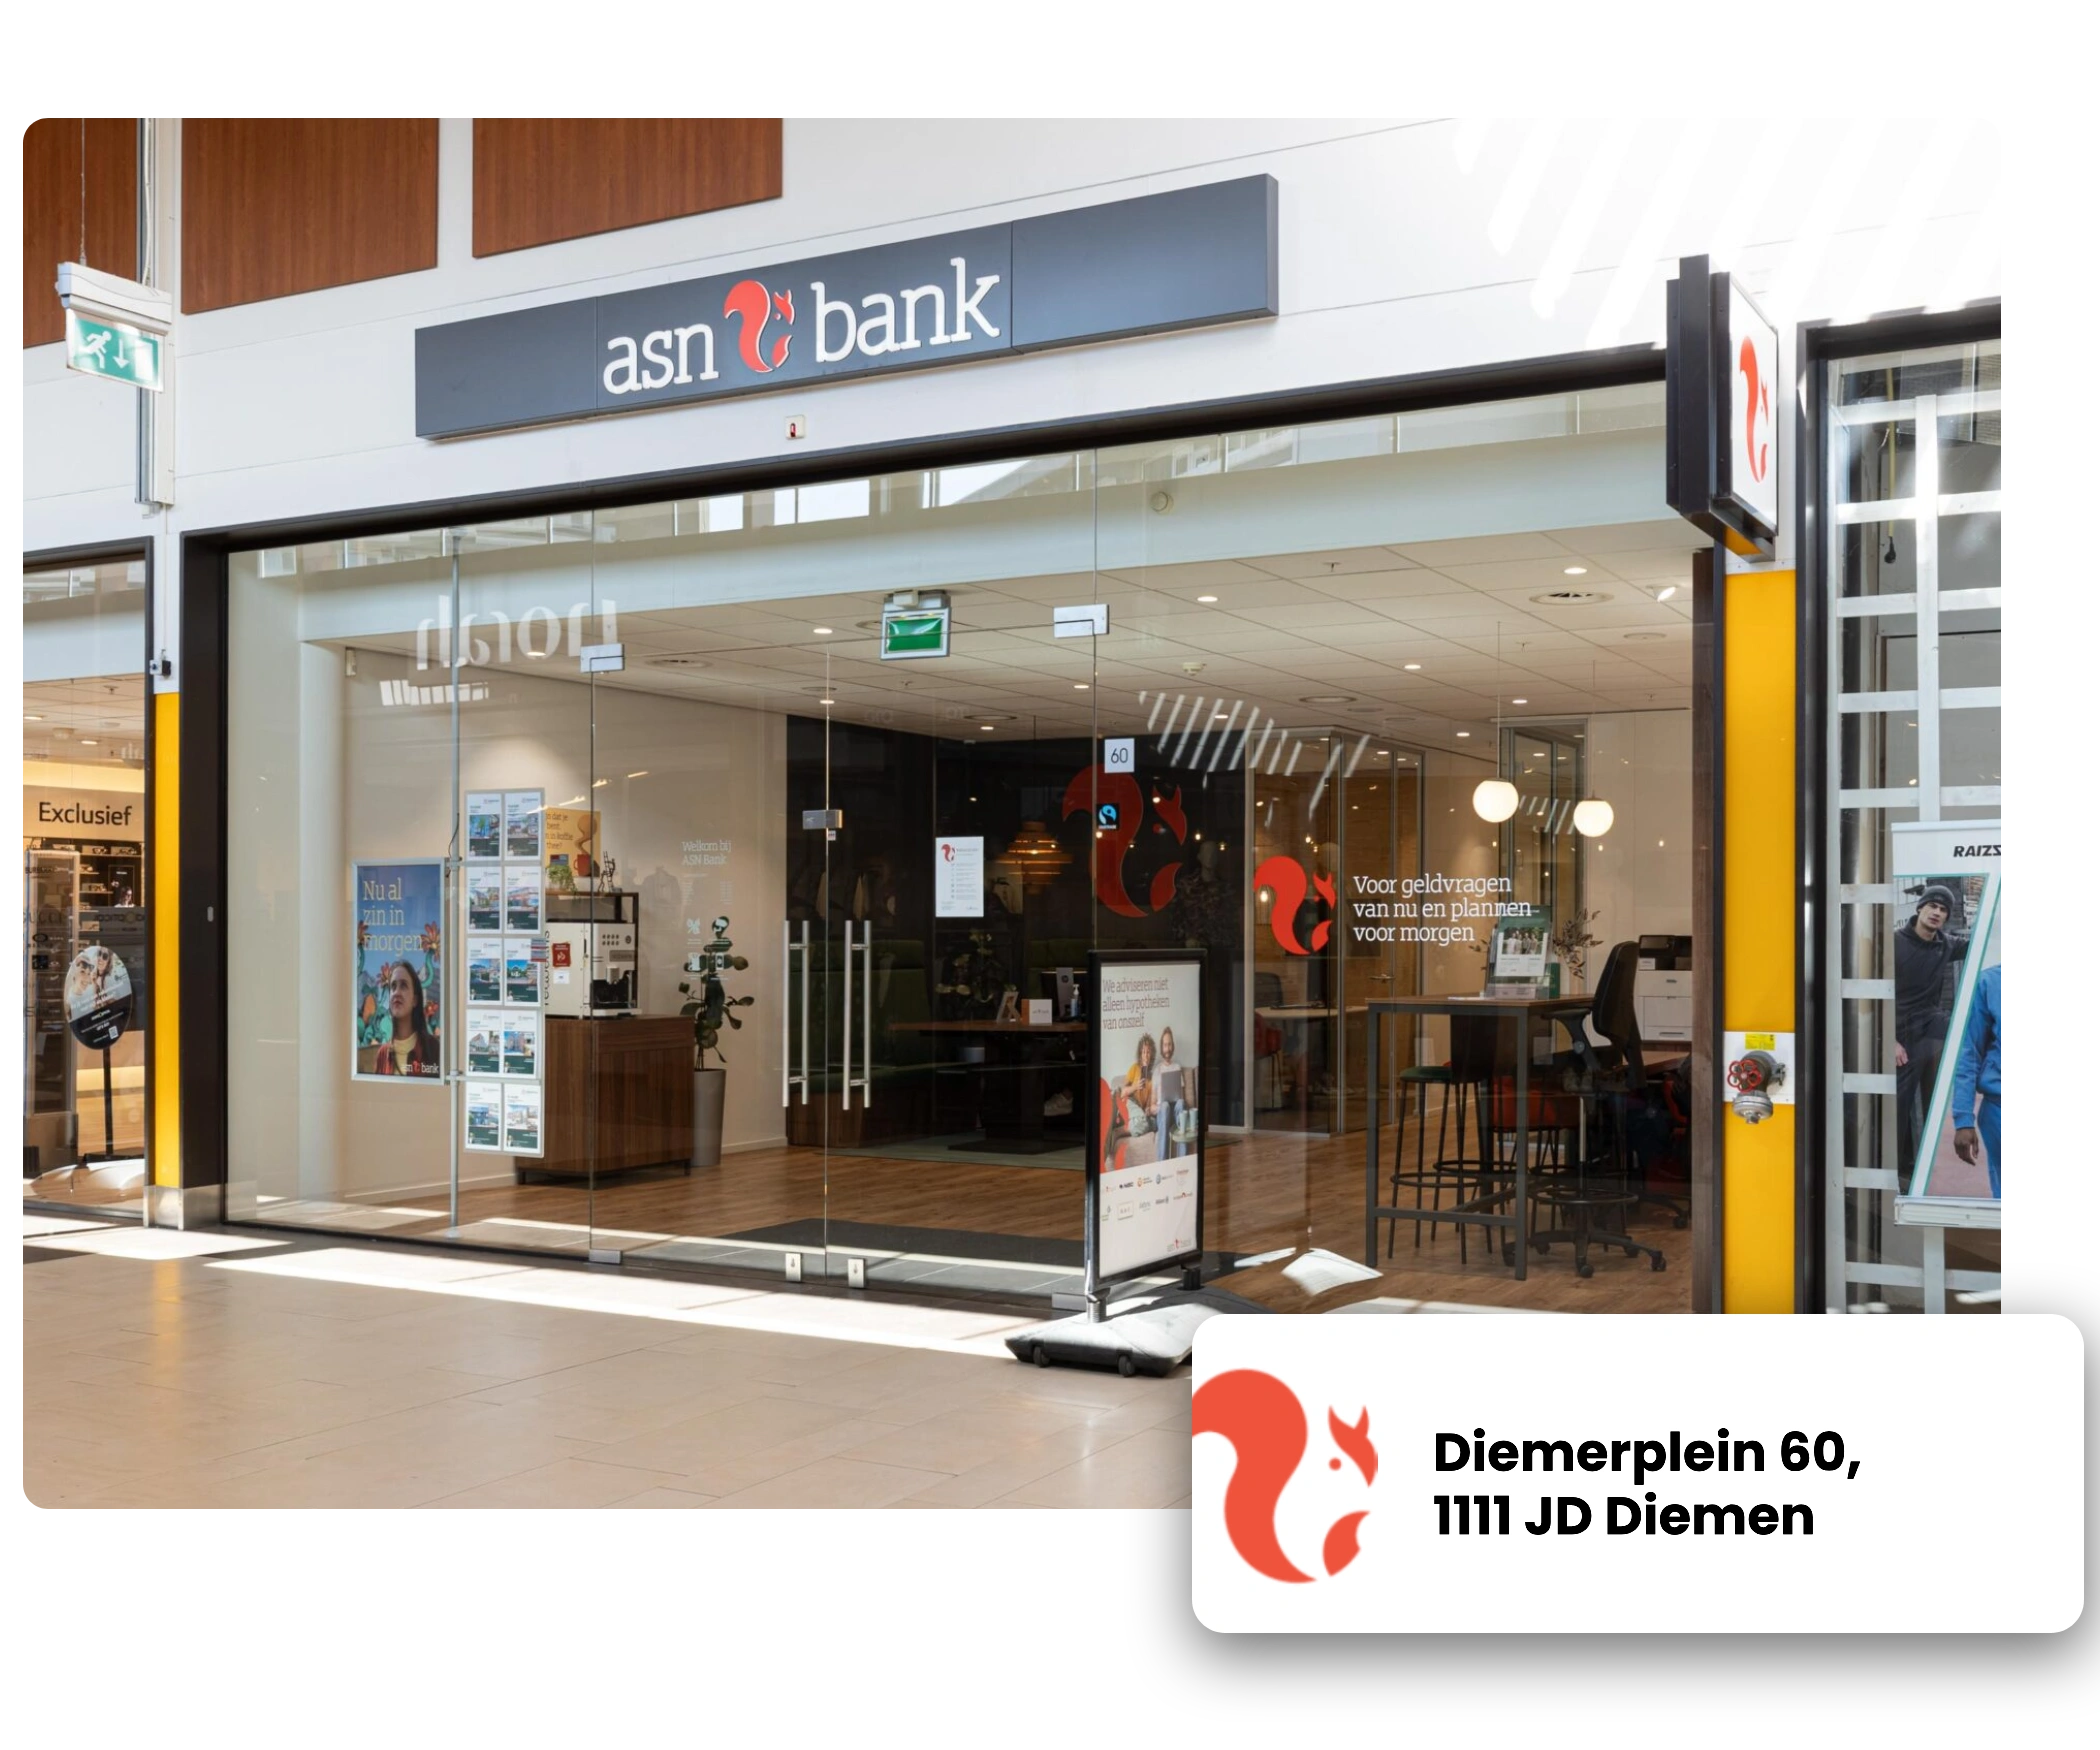
Wil je je financiële mogelijkheden liever persoonlijk bespreken? Adventus heeft een vestiging midden in Diemen:
Diemerplein 60
1111 JD Diemen
Je hoeft daarvoor nog geen woning gevonden te hebben.
Juist voordat je serieus gaat zoeken of bieden, kan een gesprek duidelijk maken welke prijsklasse haalbaar is en welke maandlast bij je past. Vanuit onze vestiging in Diemen kunnen we vervolgens ook andere stappen rondom je woonplannen begeleiden.
Bij voorkeur voordat je serieus gaat bieden. Je weet dan hoeveel je kunt lenen, hoeveel eigen geld waarschijnlijk nodig is en welke maandlast daarbij hoort. Daardoor kun je woningen gerichter beoordelen.
Dat hangt onder andere af van je inkomen, hypotheekrente, financiële verplichtingen en de woning die je koopt. Ook het energielabel kan invloed hebben. Een persoonlijk hypotheekgesprek geeft daarom een betrouwbaarder beeld dan alleen een algemene online berekening.
Dat verschilt per aankoop. Verschillende bijkomende kosten kunnen niet uit de reguliere hypotheek worden betaald. Ook een eventueel verschil tussen de koopsom en taxatiewaarde kan eigen geld vragen. Daarom kijken we naar je totale aankoopbudget en niet alleen naar de maximale hypotheek.
Ja, wanneer de woning en financiering binnen de voorwaarden vallen. De reguliere NHG-grens bedraagt in 2026 €470.000. Voor toegestane energiebesparende voorzieningen kan een hogere grens van €498.200 gelden.
De mogelijke overwaarde wordt duidelijk door de verwachte verkoopopbrengst te vergelijken met de resterende hypotheekschuld. Wanneer je eerst een volgende woning koopt, kan een overbruggingshypotheek in bepaalde situaties helpen om een deel van de verwachte overwaarde tijdelijk beschikbaar te maken.
Dat kan bij sommige hypotheken via een verhuisregeling. De voorwaarden verschillen per geldverstrekker. Daarom is het verstandig om vóór de aankoop van een volgende woning te laten controleren welke mogelijkheden voor jouw bestaande hypotheek gelden.
Ja. Naast hypotheekadvies kun je Adventus inschakelen voor aankoopbegeleiding in Diemen en voor de taxatie die voor de uiteindelijke financiering nodig kan zijn. Zo kunnen de verschillende onderdelen van het traject beter op elkaar aansluiten.
Een woning kopen, doorstromen of juist kleiner wonen begint met weten wat financieel haalbaar is. Niet alleen op papier, maar ook binnen de maandlast die prettig voelt voor jouw situatie.
Als hypotheekadviseur in Diemen helpen we je om die financiële ruimte eerst helder te krijgen. Daarna kun je veel gerichter beslissen welke woning en welke volgende stap bij je passen.
Wil je jouw mogelijkheden bespreken? Bel 085 02 02 330 of neem contact op met onze specialisten.